Domain zahnaerzte-blog.de kaufen?
Wir ziehen mit dem Projekt
zahnaerzte-blog.de um.
Sind Sie am Kauf der Domain
zahnaerzte-blog.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zahnaerzte-blog.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **


Ähnliche Suchbegriffe für Motivation-und-Verbindlichkeit-bei
Top-Angebote
Produkte zum Begriff Motivation-und-Verbindlichkeit-bei:
-
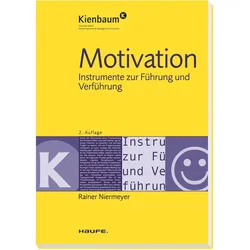
Motivation, Ratgeber von Rainer NiermeyerDer Ratgeber "Motivation" von Rainer Niermeyer bietet umfassende Einblicke in die Grundlagen und Techniken zur Mitarbeitermotivation. Er vermittelt die notwendigen Kompetenzen, um Mitarbeitende effektiv zu motivieren und zeigt auf, wie Motivationsprobleme erkannt und gelöst werden können. Der Autor nutzt Kienbaum-Kompetenztests, um die eigenen Motivationsfähigkeiten zu bewerten, und bietet wertvolle Expertentipps, die auf seiner umfangreichen Erfahrung basieren. Zudem enthält das Buch eine Toolbox mit praktischen Motivationsinstrumenten und deren Anwendung. Ein besonderes Highlight ist der Anhang, der alle Arbeitsmittel als Kopiervorlagen bereitstellt, um die Umsetzung der erlernten Konzepte zu erleichtern.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Motivation-und-Verbindlichkeit-bei:
-
Motivation und Verbindlichkeit bei gering literalisierten Erwachsenen, Fachbücher von Melanie Jester, Johanna Leck, Simone Ehmig, Lukas HeymannDas Buch "Motivation und Verbindlichkeit bei gering literalisierten Erwachsenen" bietet eine umfassende Analyse der Herausforderungen und Chancen in der Erwachsenenbildung, insbesondere für Personen mit Alphabetisierungs- und Grundbildungsbedarf. Das Forschungsprojekt MOVE untersucht, wie diese Zielgruppe motiviert werden kann, um eine verbindliche Teilnahme an Lernangeboten zu fördern. Durch die Kombination von qualitativen und quantitativen Methoden werden die Mechanismen hinter Entscheidungsprozessen beleuchtet, die zur Umsetzung von Lernvorhaben führen. Das Werk bietet praxisnahe Ansätze zur Anpassung von Bildungsangeboten an die Lebensrealitäten der Lernenden und zeigt, wie diese attraktiver gestaltet werden können. Die Autoren nutzen psychologische Modelle, um Handlungsempfehlungen zu formulieren, die sowohl die Motivation stärken als auch die Verbindlichkeit fördern. Mit einem klaren Fokus auf lebensnahe Zugänge wird die Förderung von Lese- und Schreibkompetenzen effektiv unterstützt.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
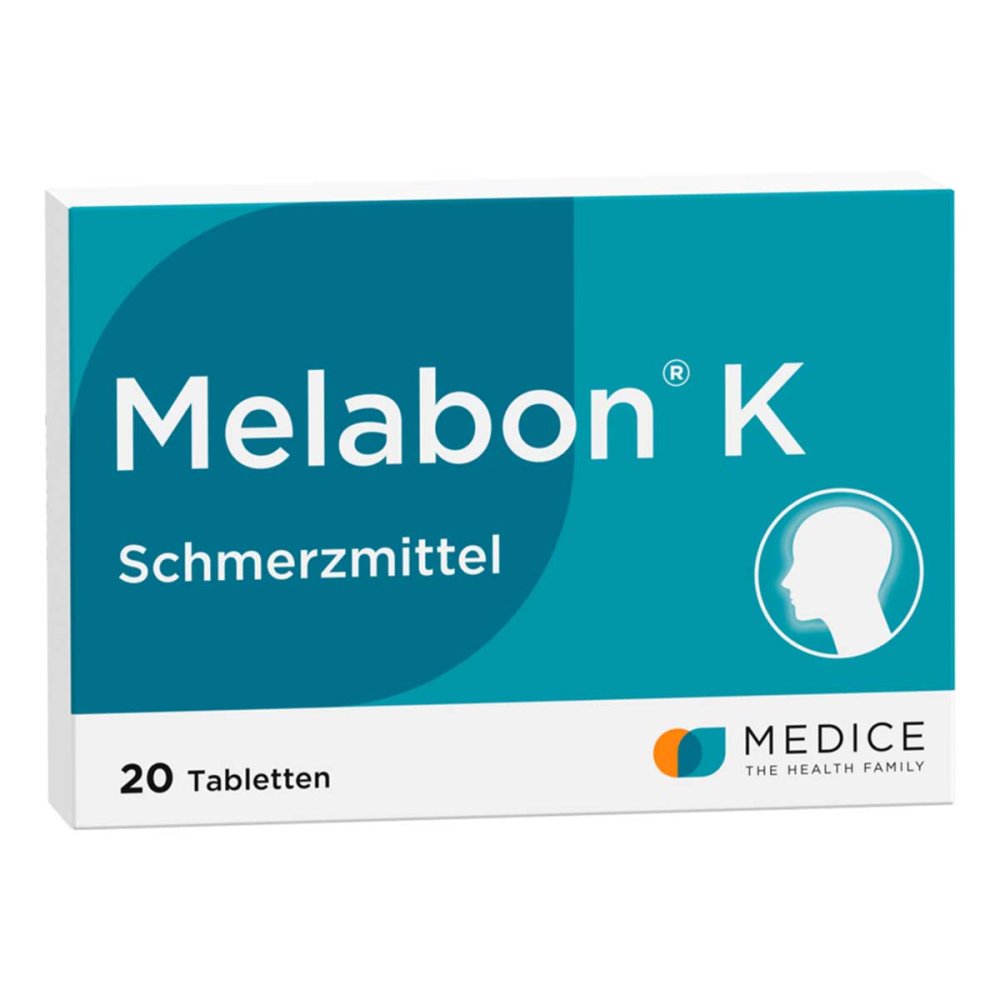
Melabon K bei Kopfschmerzen und ZahnschmerzenAnwendungsgebiet von Melabon K bei Kopfschmerzen und ZahnschmerzenMelabon K bei Kopfschmerzen und Zahnschmerzen ist ein schmerzstillendes, fiebersenkendes und entzündungshemmendes Arzneimittel (nicht-steroidales Antiphlogistikum/Analgetikum - eine Kombination aus Acetylsalicylsäure, Paracetamol und Coffein). Melabon K bei Kopfschmerzen und Zahnschmerzen wird bei leichten bis mäßig starken Schmerzen angewendet.Bitte beachten Sie die Angaben für Kinder und Jugendliche. Wenn Sie sich nach 4 Tagen nicht besser oder gar schlechter fühlen, wenden Sie sich an Ihre Ärztin, Ihren Arzt oder an Ihre Apotheke.Wirkstoffe / Inhaltsstoffe / ZutatenMelabon K bei Kopfschmerzen und Zahnschmerzen enthält: 250 mg Acetylsalicylsäure50 mg Coffein250 mg ParacetamolCellulose, mikrokristallin Hilfstoff (+)Hypromellose Hilfstoff (+)Maisstärke Hilfstoff (+)Methylcellulose Hilfstoff (+)Polydimethylsiloxan Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)Sorbinsäure Hilfstoff (+)GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.Das Arzneimittel darf nicht eingenommen werden wenn Sie allergisch gegen Acetylsalicylsäure, Paracetamol, Coffein oder einen der sonstigen Bestandteile dieses Arzneimittels sindwenn Sie in der Vergangenheit auf Salicylate oder andere nicht-steroidale Entzündungshemmer (bestimmte Mittel gegen Schmerzen, Fieber oder Entzündungen / NSARs) mit Asthmaanfällen oder in anderer Weise überempfindlich reagiert habenbei Magen-Darm-Blutung oder -Durchbruch (Perforation) in der Vorgeschichte, im Zusammenhang mit einer vorherigen Therapie mit nicht-steroidalen Antirheumatika / Antiphlogistika (NSARs)bei bestehenden oder in der Vergangenheit wiederholt aufgetretenen Magen- und Zwölffingerdarmgeschwüren (peptischen Ulzera) oder Blutungen mit mindestens zwei Episoden nachgewiesener Geschwüre oder Blutungbei krankhaft erhöhter Blutungsneig6,46 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Motivation-und-Verbindlichkeit-bei
-
Motivation, Ratgeber von Rainer NiermeyerDer Ratgeber "Motivation" von Rainer Niermeyer bietet umfassende Einblicke in die Grundlagen und Techniken zur Mitarbeitermotivation. Er vermittelt die notwendigen Kompetenzen, um Mitarbeitende effektiv zu motivieren und zeigt auf, wie Motivationsprobleme erkannt und gelöst werden können. Der Autor nutzt Kienbaum-Kompetenztests, um die eigenen Motivationsfähigkeiten zu bewerten, und bietet wertvolle Expertentipps, die auf seiner umfangreichen Erfahrung basieren. Zudem enthält das Buch eine Toolbox mit praktischen Motivationsinstrumenten und deren Anwendung. Ein besonderes Highlight ist der Anhang, der alle Arbeitsmittel als Kopiervorlagen bereitstellt, um die Umsetzung der erlernten Konzepte zu erleichtern.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
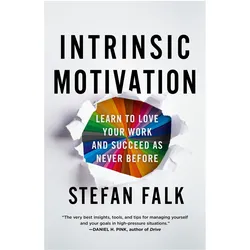
Intrinsic motivation, Ratgeber von Stefan FalkIntrinsische Motivation – etwas aus innerer Zufriedenheit zu tun, anstatt für externe Belohnungen – ist der Schlüssel zum Erfolg und zur Zufriedenheit in jedem Unterfangen. Ein legendärer Performance-Coach teilt seine einfachen, bewährten und unterhaltsamen Methoden, um diese Motivation zu kultivieren und aufrechtzuerhalten. Um produktiv und optimistisch in unserem persönlichen und beruflichen Leben zu sein, möchten wir das Gefühl haben, dass wir verstehen und beeinflussen können, was heute um uns herum geschieht, und dass wir zuverlässige Einblicke in das haben, was morgen passieren wird. Wir benötigen auch ein reichhaltiges, unterstützendes und sicheres Sozialleben. Da immer mehr von uns remote arbeiten und die Häufigkeit unserer persönlichen Kontakte abnimmt, ist dieses Bedürfnis nach Verbindung und Vertrauen nur noch wichtiger geworden. Der soziale Drang ist so stark, dass unsere Körpertemperatur sinkt, wenn wir uns ausgeschlossen fühlen. Um unsere psychologischen Bedürfnisse in der heutigen Berufswelt zu befriedigen, müssen wir sie bewusst und zielgerichtet verfolgen – aber leider wissen die meisten von uns nicht, wie man das effektiv tut. Stattdessen verschwenden wir unsere Zeit mit ineffektiven Bewältigungsstrategien, die uns oft noch schlechter fühlen lassen. Die wahre Lösung, um glücklicher, gesünder und produktiver zu werden, besteht darin, intrinsisch motiviert zu werden: aufzuhören, Zeit mit Aktivitäten zu verschwenden, die nicht wirklich zu unserer Karriere oder dem Erfolg unseres Unternehmens beitragen, die Konkurrenzkultur der modernen Wirtschaft zu meiden und Wege zu finden, Freude an dem zu haben, was wir tun – und es gut zu machen. „Intrinsische Motivation“ von Stefan Falk ist ein umfassender Leitfaden, um dieses Ziel zu erreichen. Vollgepackt mit Methoden und Techniken, die er bei McKinsey & Company und in 25 Jahren als leitender Angestellter und Performance-Coach entwickelt hat, während er mit Elite-Athleten, Top-Führungskräften, Spezialkräften der Streitkräfte und Führungspersönlichkeiten aus allen Lebensbereichen gearbeitet hat, wird dieses Buch Ihren Ansatz zum Erfolg im Beruf und darüber hinaus revolutionieren.38,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MEDICE Arzneimittel Pütter GmbH&Co.KG Melabon K bei Kopfschmerzen und Zahnschmerzen 04566980Anwendungsgebiet von Melabon K bei Kopfschmerzen und ZahnschmerzenMelabon K bei Kopfschmerzen und Zahnschmerzen ist ein schmerzstillendes, fiebersenkendes und entzündungshemmendes Arzneimittel (nicht-steroidales Antiphlogistikum/Analgetikum - eine Kombination aus Acetylsalicylsäure, Paracetamol und Coffein). Melabon K bei Kopfschmerzen und Zahnschmerzen wird bei leichten bis mäßig starken Schmerzen angewendet.Bitte beachten Sie die Angaben für Kinder und Jugendliche. Wenn Sie sich nach 4 Tagen nicht besser oder gar schlechter fühlen, wenden Sie sich an Ihre Ärztin, Ihren Arzt oder an Ihre Apotheke.Wirkstoffe / Inhaltsstoffe / ZutatenMelabon K bei Kopfschmerzen und Zahnschmerzen enthält: 250 mg Acetylsalicylsäure50 mg Coffein250 mg ParacetamolCellulose, mikrokristallin Hilfstoff (+)Hypromellose Hilfstoff (+)Maisstärke Hilfstoff (+)Methylcellulose Hilfstoff (+)Polydimethylsiloxan Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)Sorbinsäure Hilfstoff (+)GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einen der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.Das Arzneimittel darf nicht eingenommen werden wenn Sie allergisch gegen Acetylsalicylsäure, Paracetamol, Coffein oder einen der sonstigen Bestandteile dieses Arzneimittels sind;wenn Sie in der Vergangenheit auf Salicylate oder andere nicht-steroidale Entzündungshemmer (bestimmte Mittel gegen Schmerzen, Fieber oder Entzündungen / NSARs) mit Asthmaanfällen oder in anderer Weise überempfindlich reagiert haben;bei Magen-Darm-Blutung oder -Durchbruch (Perforation) in der Vorgeschichte, im Zusammenhang mit einer vorherigen Therapie mit nicht-steroidalen Antirheumatika / Antiphlogistika (NSARs);bei bestehenden oder in der Vergangenheit wiederholt aufgetretenen Magen- und Zwölffingerdarmgeschwüren (peptischen Ulzera) oder Blutungen mit mindestens zwei Episoden nachgewiesener Geschwüre oder Blutung;bei krankhaft erhöhter Blutungsneig6,26 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.